
Komentarz z 1.10.2026 r.
dr hab. Sebastian Buczek
Prezes Zarządu Quercus TFI S.A.
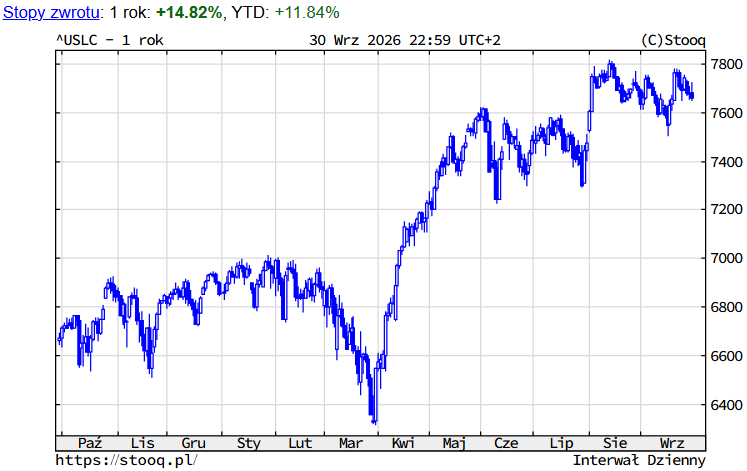
W ostatnim miesiącu główne indeksy giełdowe przebywały w okolicach rekordów wszechczasów, mimo nadal rosnących rentowności obligacji. Stopy zwrotu po 9 miesiącach br. wyniosły: S&P 500 +11,8%, Nasdaq +15,6%, DAX +2,9%, CAC -2,3%.
Wykres 1. USLC – ostatni rok
Źródło: stooq.pl
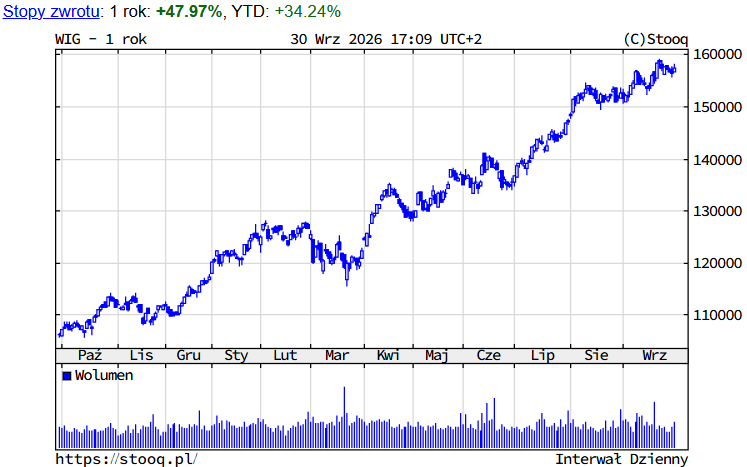
WIG, mimo rosnących rentowności obligacji, osiągnął nowy historyczny szczyt, kończąc wrzesień na poziomie 157,4 tys. pkt., aż +34,2% w br. Z blue chips najlepiej zaprezentowały się: PGE (+72%), Allegro (+63%) i Orlen (+61%), a najgorzej Kruk (-20%) i Modivo (-28%).
Wykres 2. WIG – ostatni rok
Źródło: stooq.pl
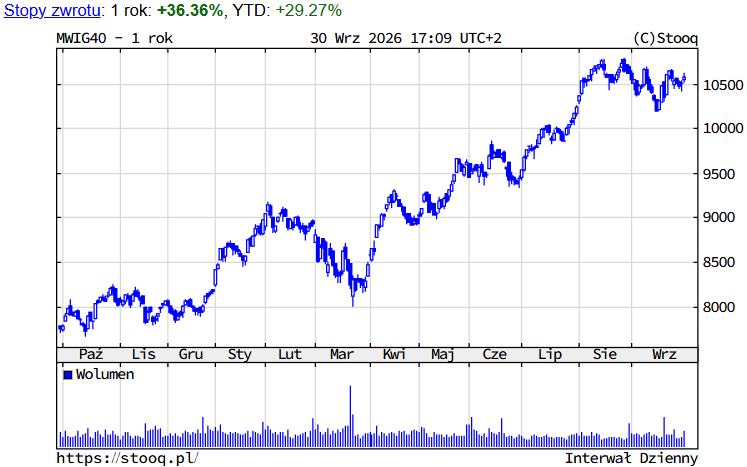
Szeroki rynek polskich średnich i mniejszych spółek zachował się nieco słabiej. mWIG40 zamknął miesiąc na poziomie 10,6 tys. pkt., +29,3%. Najjaśniejszymi gwiazdami GPW były m.in. Asbis (+472%) i Transpolonia (+285%). Najbardziej straciły na wartości: Ryvu (-42%) czy Selvita (-49%).
Wykres 3. mWIG40 – ostatni rok
Źródło: stooq.pl
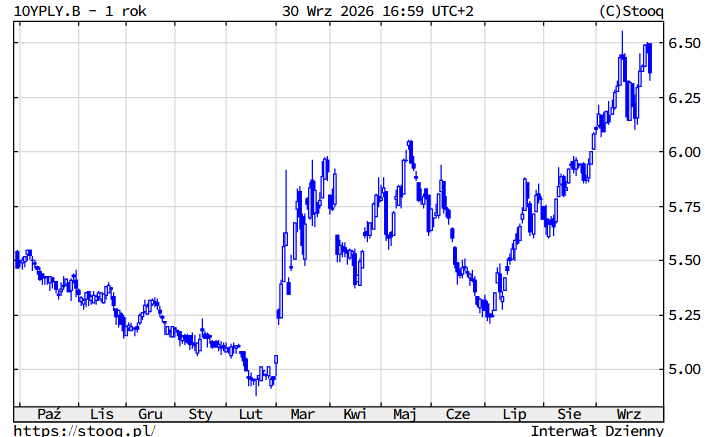
Sytuacja na rynkach obligacji uległa dalszemu pogorszeniu z powodu nadal patowej sytuacji na Bliskim Wschodzie i kontynuacji wojny w Ukrainie. Rentowność amerykańskich obligacji skarbowych 10-letnich wzrosła aż do 5,29%, niemieckich do 3,59%, a polskich do 6,36%. Sytuacja na naszym rynku papierów dłużnych korporacyjnych nadal była dobra. Fundusze dłużne krótkoterminowe zanotowały wyniki inwestycyjne rzędu +2,6% od początku roku.
Wykres 4. Rentowność 10-letnich polskich obligacji skarbowych – ostatni rok
Źródło: stooq.pl
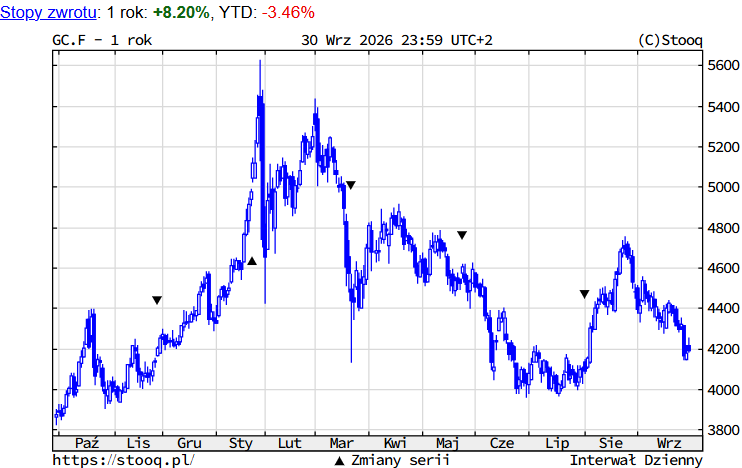
W przypadku metali szlachetnych mieliśmy do czynienia z korektą notowań. Złoto potaniało do 4.191 dolarów za uncję (-3%). Cena drugiego metalu szlachetnego – srebra – spadła do 60,8 USD za uncję (-14%).
Wykres 5. Złoto – ostatni rok
Źródło: stooq.pl
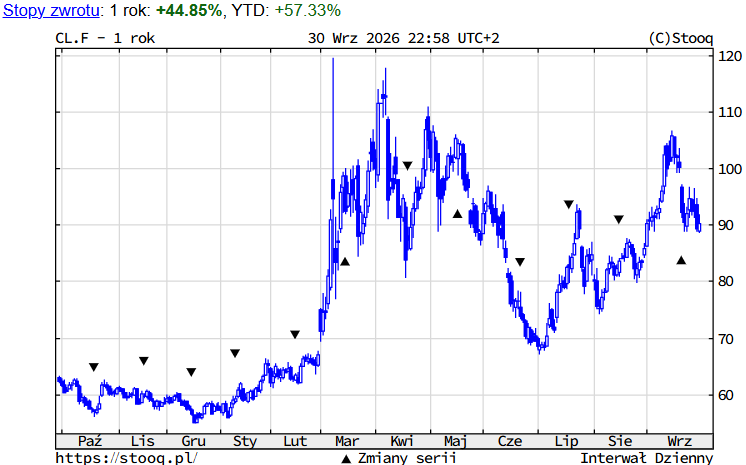
Miedź nieco potaniała do 6,6 dolarów za funt (+17%). Nadal uwaga inwestorów koncentrowała się na ropie, która podrożała do 90 dolarów za baryłkę (+57%), co związane było z napięciem na Bliskim Wschodzie.
Wykres 6. Ropa – ostatni rok
Źródło: stooq.pl
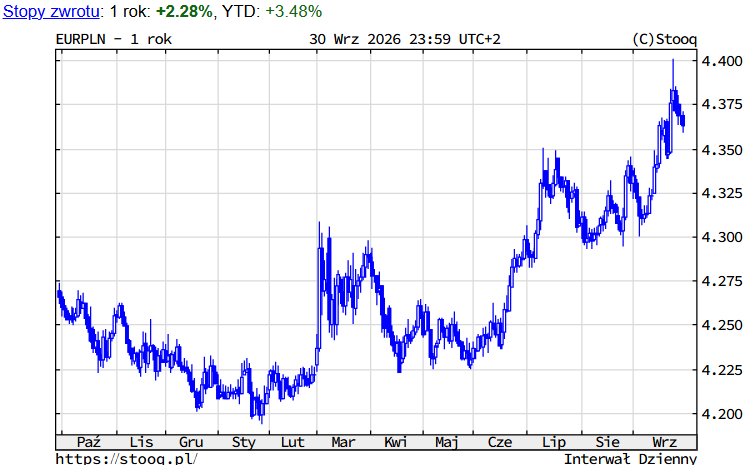
Kurs złotego osłabił się. Notowania walut wyniosły: euro 4,36 zł (+3,5%), dolar 3,85 zł (+7,3%) i frank 4,61 zł (+1,8%).
Wykres 7. EURPLN – ostatni rok
Źródło: stooq.pl
Czego oczekiwać w dalszej części 2026 r.?
Sytuacja na Bliskim Wschodzie pozostaje napięta, co wpływa na wahania cen ropy i obligacji. Zwracamy również uwagę na kontynuację wojny w Ukrainie. Akcjom sprzyjają nadal bardzo dobre wyniki finansowe spółek, natomiast krótkoterminowo coraz większym wyzwaniem może okazać się rosnąca rentowność obligacji.
Nasze główne założenia na kolejne miesiące:
• obligacje – pozytywnie w długim okresie ze na bardzo wysoki poziom rentowności;
• akcje – neutralnie minus: wyniki finansowe spółek sprzyjają, ale rosnące rentowności obligacji mogą stanowić coraz większe wyzwanie;
• metale szlachetne – neutralnie: 30 stycznia br. pękła bańka spekulacyjna na złocie i srebrze, wartość fundamentalna jest niższa od ceny rynkowej, ale wrześniowa korekta daje nadzieję na ustabilizowanie notowań w IV kwartale.