
QUERCUS Dłużny Krótkoterminowy
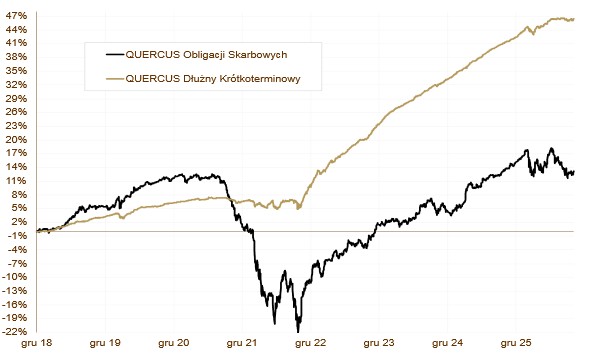
Subfundusz QUERCUS Dłużny Krótkoterminowy zyskał w październiku 0,14%. Od początku roku wynik wynosi 2,75%. Rezultat osiągnięty przez nasz Subfundusz jest jednym z najwyższych w swojej grupie porównawczej. Mimo słabszego zachowania rynku w ostatnim czasie, fundusz powinien pobić oprocentowanie lokat bankowych, dla których jest substytutem. W ostatnim miesiącu słabiej zachowywały się obligacje korporacyjne. Ma to związek z rozszerzeniem spreadów kredytowych.
Aktywa Subfunduszu stopniowo rosną, choć ostatnie miesiące były trudniejsze. QDK jest jednym z beneficjentów napływu środków do branży TFI. Tego typu produkt może być wykorzystywany jako alternatywa dla depozytów bankowych, bądź jako stabilna, płynna część zdywersyfikowanego portfela inwestycyjnego. Nadal główny składnik lokat stanowią zmiennokuponowe obligacje skarbowe. Dopełnieniem portfela są obligacje korporacyjne. Tu główny nacisk kładziemy na liderów w swoich branżach oraz podmioty z udziałem Skarbu Państwa w akcjonariacie. Fundusz ma zabezpieczone ryzyko walutowe, a ryzyko zmienności (duration) wynosi ok. 1,85 lat.
QUERCUS Obligacji Skarbowych
Subfundusz QUERCUS Obligacji Skarbowych zyskał w październiku 0,64%, ale straty poniesione w poprzednich okresach powodują, że od początku roku jest „na minusie”. Wynik w 2026 roku wynosi obecnie -1,76%. Subfundusz inwestuje tylko i wyłącznie w obligacje skarbowe i gwarantowane przez Skarb Państwa. Gros funduszu stanowią instrumenty długoterminowe, stąd wyniki są bardziej zmienne. Jako uzupełnienie portfela występują zagraniczne obligacje skarbowe oraz instrumenty o mniejszym ryzyku, jak obligacje zmiennokuponowe i indeksowane inflacją.
Trzeci kwartał zazwyczaj przynosił pozytywne stopy zwrotu, ale tym razem mieliśmy do czynienia z sytuacją odwrotną. Uspokojenie nastrojów w Zatoce Perskiej pozwoliło jednak na częściowe odrobienie strat w październiku. Wynik amerykańskich wyborów do Kongresu wyhamował militarne zapędy prezydenta Trumpa, a przepływ kapitału z rynków akcyjnych do dłużnych wzmocnił obligacje skarbowe. Ryzyko portfela, mierzone wskaźnikiem duration, wynosi ok. 6 lat, a ryzyko walutowe jest w pełni zabezpieczone.
WYKRES 1. QUERCUS Obligacji Skarbowych i QUERCUS Dłużny Krótkoterminowy.
Wydarzenia rynkowe
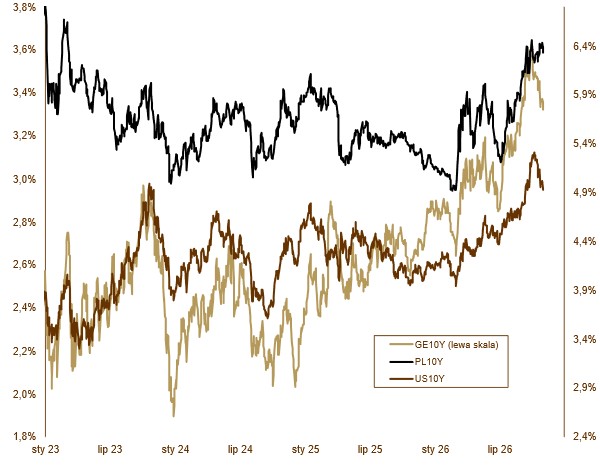
Październik przyniósł uspokojenie na światowych rynkach obligacji, choć utrzymująca się presja inflacyjna i napięcia geopolityczne nadal ograniczały skalę poprawy nastrojów. Po wzroście rentowności na początku miesiąca kolejne tygodnie przyniosły odbicie cen amerykańskich i niemieckich papierów skarbowych. Sprzyjało temu pogorszenie nastrojów na rynkach akcji, związane między innymi z obawami o koszty i rentowność inwestycji w sztuczną inteligencję, które zwiększyło zainteresowanie bezpieczniejszymi aktywami. Jednocześnie ropa Brent zakończyła miesiąc w pobliżu 113 USD za baryłkę, podtrzymując ryzyko dalszego wzrostu cen energii. Fed na październikowym posiedzeniu pozostawił stopy procentowe w przedziale 3,75–4,00%. Rezerwa Federalna wskazała na silną aktywność gospodarczą i nadal podwyższoną inflację, a dwóch członków Komitetu opowiedziało się za podwyżką o 25 punktów bazowych. Decyzja oznaczała przerwę po wrześniowym zacieśnieniu polityki pieniężnej, ale nie przesądzała o zakończeniu podwyżek. Rentowność amerykańskich obligacji 10-letnich zakończyła miesiąc w pobliżu 4,93%, wobec około 5,29% na koniec września. Również EBC utrzymał stopy bez zmian, ze stopą depozytową na poziomie 2,50%. Bank podkreślał, że przedłużający się szok energetyczny zwiększa ryzyko inflacyjne i jednocześnie osłabia perspektywy wzrostu gospodarczego. Rentowność niemieckich obligacji 10-letnich obniżyła się do około 3,32%. Na polskim rynku długu październik przyniósł stabilizację po wcześniejszej przecenie. Rentowności obligacji 10-letnich poruszały się przeważnie w przedziale 6,3–6,5%, a miesiąc zakończyły w pobliżu dolnego ograniczenia kanału. Wsparciem dla rynku była niższa podaż obligacji przy dużej wartości wykupów, sprzyjająca także papierom o zmiennym oprocentowaniu. RPP pozostawiła stopę referencyjną NBP na poziomie 3,75%, a opublikowany pod koniec miesiąca szybki szacunek inflacji pokazał jej spadek do 3,5% r/r. Odczyt ten ograniczył obawy o konieczność szybkiego podnoszenia krajowych stóp procentowych. Złoty osłabił się wobec euro i dolara; według kursów średnich NBP na ostatni dzień roboczy października EUR/PLN wynosił około 4,40, a USD/PLN około 3,93. Wysokie bieżące rentowności nadal zwiększają potencjał dochodowy obligacji, jednak trwałość poprawy ich wycen będzie zależała od dalszej ścieżki inflacji, cen surowców oraz sytuacji fiskalnej.
WYKRES 2. Zmiany rentowności 10-letnich obligacji skarbowych.
Polska gospodarka
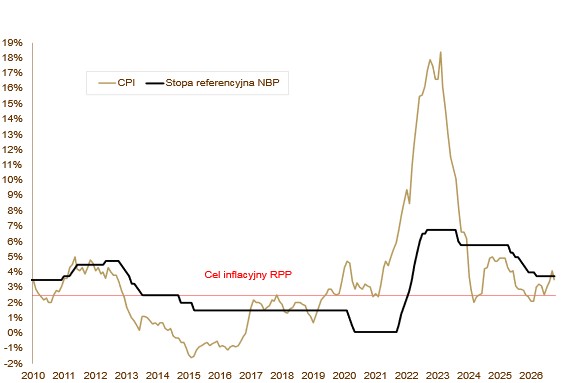
Dane makroekonomiczne zaprezentowane w październiku pokazały mieszany obraz polskiej gospodarki. Wrześniowa produkcja przemysłowa wzrosła o 4,6%, a sprzedaż detaliczna w cenach stałych o 3,3% rok do roku. Wyraźnie słabiej wypadło budownictwo: produkcja budowlano-montażowa spadła o 9,0%, a obniżenie aktywności objęło wszystkie główne działy sektora. Wzrost wynagrodzeń w sektorze przedsiębiorstw przyspieszył do 5,9% r/r, natomiast zatrudnienie pozostawało o 0,8% niższe niż przed rokiem. Stopa bezrobocia rejestrowanego wyniosła 5,8%. Taki zestaw danych wskazuje na utrzymanie wzrostu gospodarczego, choć jego tempo pozostaje zróżnicowane między sektorami. Inflacja konsumencka obniżyła się w październiku do 3,5% r/r, powracając do górnej granicy pasma odchyleń od celu NBP. Według szybkiego szacunku ceny spadły o 0,4% względem września, przede wszystkim dzięki obniżce cen paliw związanej z ponownym uruchomieniem programu CPN. Na październikowym posiedzeniu RPP pozostawiła koszt pieniądza bez zmian. W naszej ocenie spadek inflacji przemawia za ostrożnym podejściem do ewentualnego zacieśnienia polityki pieniężnej, jednak utrzymujące się ryzyka energetyczne ograniczają przestrzeń do szybkiego wznowienia obniżek stóp.
Perspektywy
W kolejnych miesiącach perspektywy dla krajowego rynku długu pozostają konstruktywne, choć należy liczyć się z utrzymaniem podwyższonej zmienności. Potencjał do spadku rentowności będzie uzależniony przede wszystkim od dalszego przebiegu konfliktu na Bliskim Wschodzie, ścieżki polityki pieniężnej NBP oraz sytuacji na rynkach bazowych. Zakładamy, że przy stabilizacji otoczenia zewnętrznego rentowności krajowych obligacji powinny powrócić do trendu spadkowego, co będzie sprzyjać odbudowie dodatnich stóp zwrotu, szczególnie w segmencie średniego i długiego końca krzywej.
WYKRES 3. Inflacja CPI na tle stopy procentowej w Polsce.
Mariusz Zaród
Zarządzający QUERCUS Obligacji Skarbowych oraz QUERCUS Dłużny Krótkoterminowy
Niniejszy materiał jest informacją reklamową. Ma charakter edukacyjno-informacyjny i stanowi wyraz własnych ocen, przemyśleń i opinii autora (autorów). Niniejszy materiał nie jest ofertą ani rekomendacją do zawarcia transakcji kupna lub sprzedaży jakiegokolwiek instrumentu finansowego. Podane informacje nie mogą być traktowane jako usługa doradztwa inwestycyjnego lub innego typu doradztwa, w tym świadczenia pomocy prawnej. Zamieszczone w niniejszym dokumencie informacje nie stanowią informacji rekomendującej lub sugerującej strategię inwestycyjną ani rekomendacji inwestycyjnej w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE). Autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. dołożyli należytej staranności w celu zapewnienia, aby zawarte w niej informacje były rzetelne i oparte na wiarygodnych źródłach. Niemniej jednak autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. nie ponoszą odpowiedzialności za jej prawdziwość i kompletność informacji, ani za wszelkie szkody mogące powstać w wyniku wykorzystania niniejszej publikacji lub zawartych w niej informacji. Quercus TFI S.A. udostępnia niniejszą publikację nieodpłatnie. Quercus TFI S.A. informuje, że z każdą inwestycją związane jest ryzyko.
QUERCUS Dłużny Krótkoterminowy i QUERCUS Obligacji Skarbowych (dalej: „Subfundusze”) są subfunduszami QUERCUS Parasolowy SFIO i nie są subfunduszami rynku pieniężnego w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) 2017/1131 z dnia 14 czerwca 2017 r. w sprawie funduszy rynku pieniężnego. Informacje o QUERCUS Parasolowy SFIO oraz Subfunduszach, w tym szczegółowy opis polityki inwestycyjnej oraz czynników ryzyka, a także historyczne dane finansowe, zawarte są w Prospekcie Informacyjnym i Dokumencie zawierającym kluczowe informacje, dostępnych w siedzibie Quercus TFI S.A. oraz na stronie internetowej www.quercustfi.pl. Quercus TFI S.A. ani QUERCUS Parasolowy SFIO nie gwarantują realizacji założonych celów inwestycyjnych ani uzyskania określonych wyników inwestycyjnych. Uczestnik musi liczyć się z możliwością utraty przynajmniej części zainwestowanych środków. QUERCUS Parasolowy SFIO może lokować powyżej 35% wartości aktywów Subfunduszu w papiery wartościowe emitowane, poręczane lub gwarantowane przez Skarb Państwa lub Narodowy Bank Polski. Podane wyniki są stopami zwrotu jednostek uczestnictwa kategorii A Subfunduszu we wskazanym okresie. Wyniki te nie uwzględniają podatku od dochodów kapitałowych oraz opłat związanych z nabyciem jednostek uczestnictwa. Podane stopy zwrotu są oparte na danych historycznych i nie stanowią gwarancji uzyskania podobnych w przyszłości. Indywidualna stopa zwrotu z inwestycji każdego uczestnika zależy od dnia nabycia i dnia zbycia jednostek uczestnictwa oraz od pobranych opłat manipulacyjnych i wysokości należnego podatku. Wartości jednostek uczestnictwa Subfunduszu oraz Tabela Opłat dostępne są na stronie internetowej www.quercustfi.pl. Przed nabyciem jednostek uczestnictwa należy wnikliwie zapoznać się z Prospektem Informacyjnym oraz kosztami i opłatami związanymi z inwestowaniem w jednostki uczestnictwa. Quercus TFI S.A. posiada zezwolenie na prowadzenie działalności udzielone przez Komisję Nadzoru Finansowego, będącą dla Quercus TFI S.A. organem nadzoru.